
■住宅ローンの平均借入額はいくら?年収別ではいくら借りている?
マイホームを購入するとき、多くの人が利用する住宅ローン。
「みんなはいくらくらい借りているの?」と気になる人も多いでしょう。
住宅金融支援機構の「2025年度フラット35利用者調査」によると、フラット35を利用した人の平均世帯年収は約716万円。
住宅の種類によって、借入額にも大きな違いがあります。
■住宅ローンの平均借入額は?
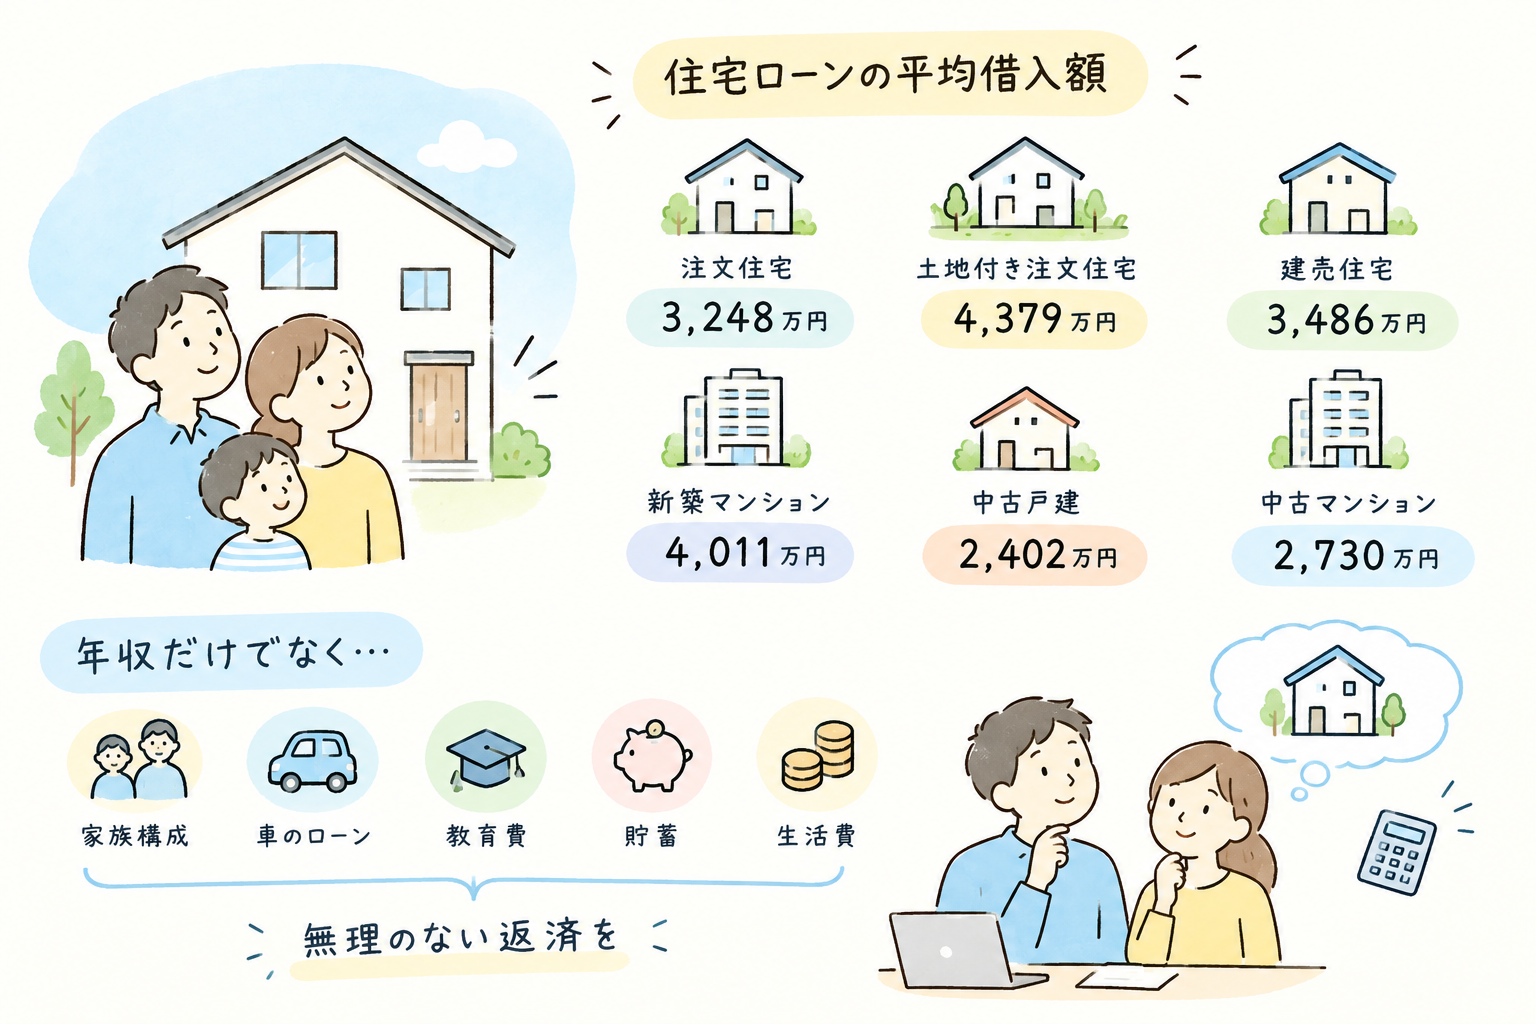
2025年度の平均融資額を見ると、
・注文住宅:約3,248万円
・土地付き注文住宅:約4,379万円
・建売住宅:約3,486万円
・新築マンション:約4,011万円
・中古戸建:約2,402万円
・中古マンション:約2,730万円
となっています。
特に土地から購入して注文住宅を建てる場合は、平均で4,000万円を超える住宅ローンを利用しています。
■年収はいくらの人が多い?
同じ調査では、土地付き注文住宅を購入した人の平均世帯年収は約742万円、注文住宅では約719万円でした。
また、住宅の取得費を世帯年収で割った「年収倍率」は、注文住宅で6.9倍、土地付き注文住宅では7.8倍となっています。
例えば単純に考えると、世帯年収600万円なら、
600万円×6~7倍=3,600万~4,200万円程度
が住宅取得費の一つの参考になります。
ただし、これは「この金額まで借りても大丈夫」という基準ではありません。
年収倍率は実際に住宅を購入した人の平均値であり、住宅ローンの安全な借入額を示すものではないからです。
※年収倍率は「借入額÷年収」ではなく、基本的に住宅の所要資金÷世帯年収です。
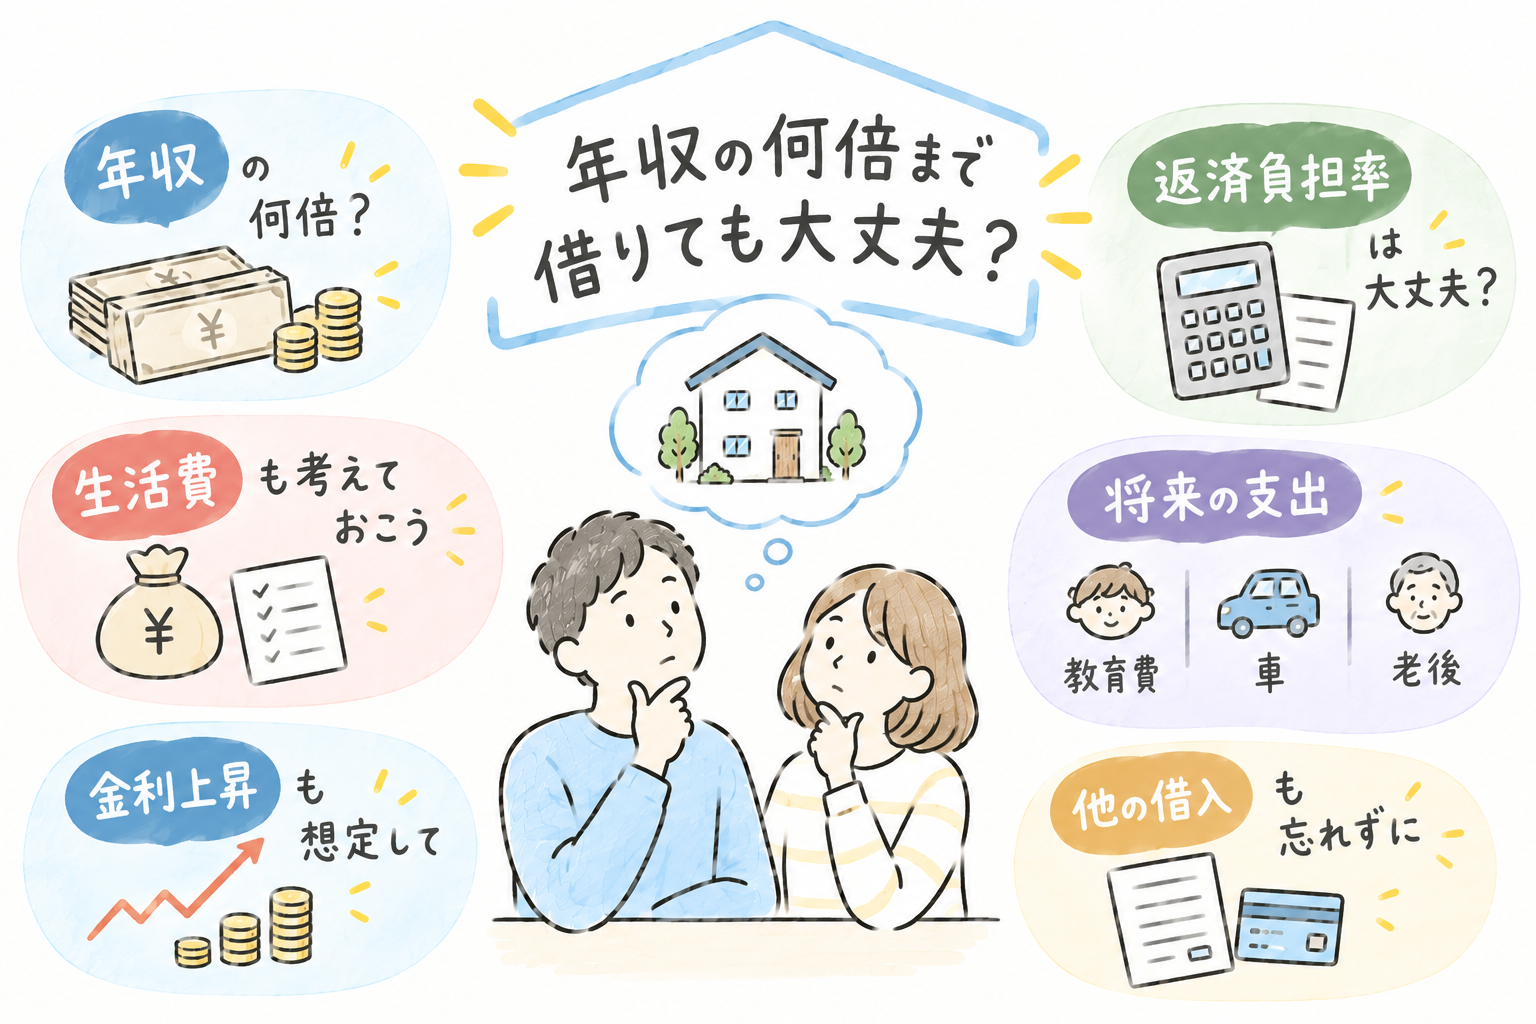
■年収だけで借入額を決めない
同じ年収600万円でも、子どもの人数、車のローン、教育費、貯蓄額、毎月の生活費などによって、無理なく返せる金額は変わります。
また、住宅ローンには変動金利や固定金利があり、金利によって毎月の返済額も変わります。
そのため、「年収の何倍借りられるか」だけではなく、毎月いくらなら無理なく返済できるかから逆算することが大切です。
■住宅ローンは「借りられる額」より「返せる額」
住宅購入では、銀行から借りられる金額と、自分の家計から無理なく返せる金額は同じではありません。
住宅ローンのほかにも、固定資産税、火災保険、修繕費、車の維持費、教育費などがかかります。
「平均では4,000万円借りているから、自分も4,000万円借りられる」と考えるのではなく、将来の支出まで考えて、自分に合った借入額を決めることが重要です。
住宅ローンの平均額は資金計画を考えるうえで参考になりますが、最終的には「いくら借りられるか」ではなく「いくらなら無理なく返せるか」を基準に考えてみましょう。
イエカウ BY HOUSEリサーチでは、さまざまな施工事例から、家のタイプやこだわりに合わせて住宅会社を探すことができます。
理想の間取りを見つけるために、まずは実際の施工事例を見てみることから始めてみてはいかがでしょうか。
家づくりの施工例はコチラ