
家を建てようとすると、「住宅ローンは年収の何倍まで借りられる?」という疑問が出てきます。
一般的に「年収の5倍」「6倍」「7倍」などと言われることがありますが、年収倍率だけで住宅ローンの安全な借入額を決めることはできません。
大切なのは、借りられる金額ではなく、家を建てた後も無理なく返済できる金額を考えることです。
「年収の○倍」はあくまで目安
例えば年収500万円の場合、5倍なら2,500万円、6倍なら3,000万円、7倍なら3,500万円です。
しかし、同じ年収500万円でも、子どもの人数、車の所有台数、現在の家賃、教育費、貯蓄額などによって、無理なく返せる住宅ローンは変わります。
そのため、「年収の6倍だから大丈夫」と一律に考えるのは注意が必要です。
銀行が貸せる金額と、無理なく返せる金額は違う
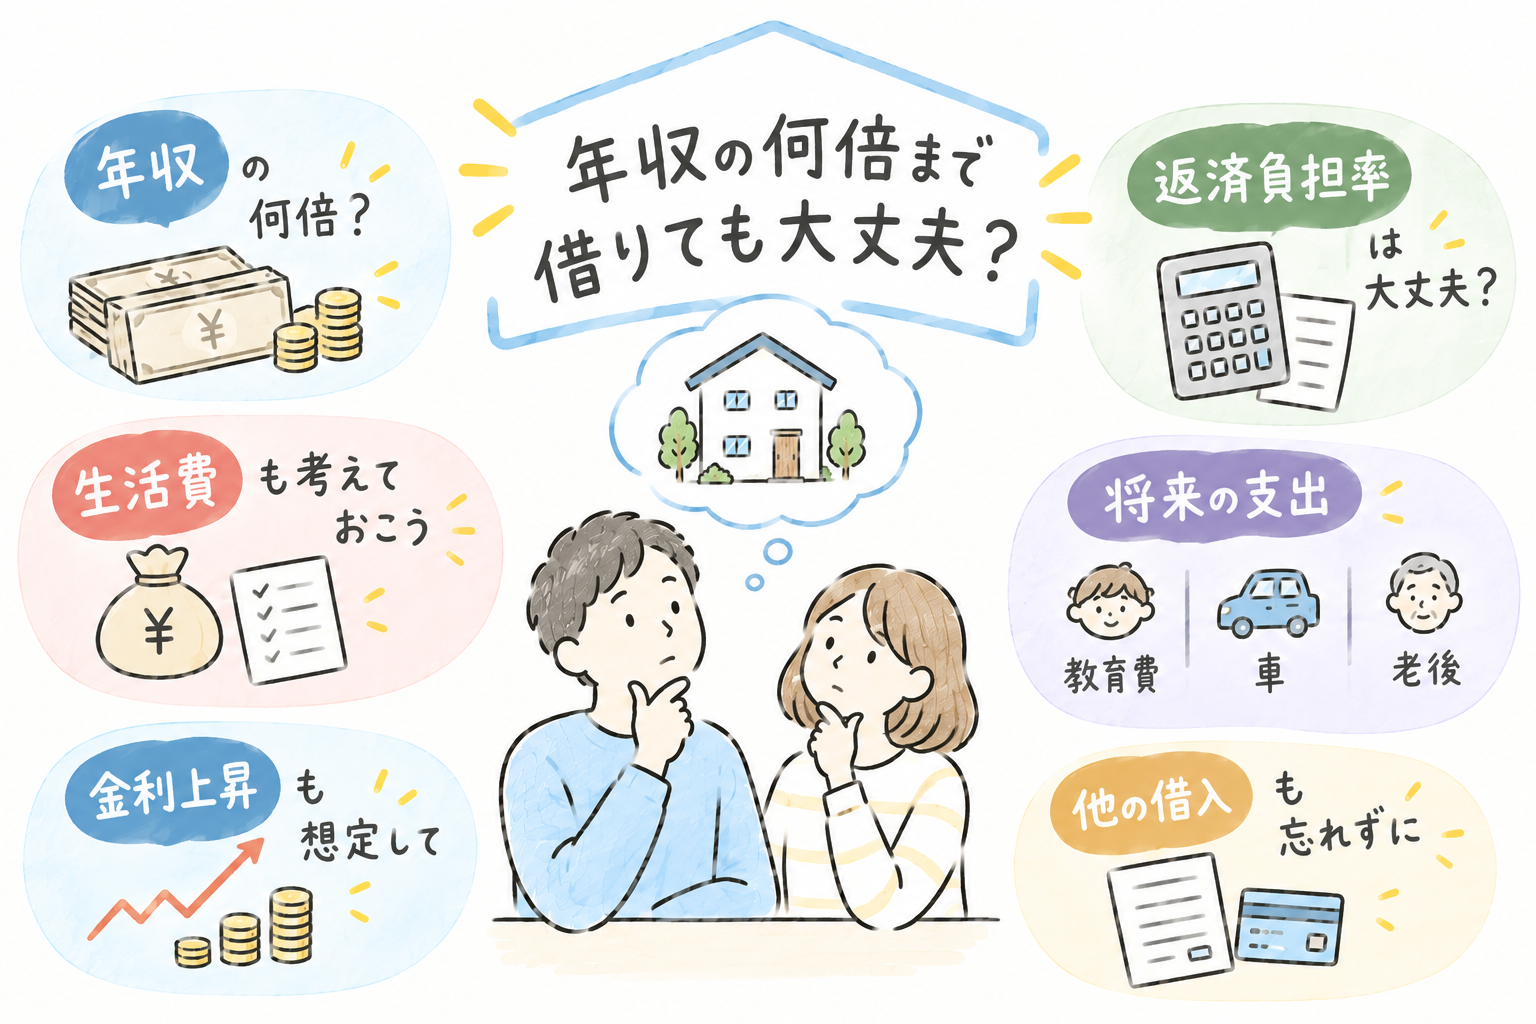
住宅ローンの審査では、年収に対する年間返済額の割合である「返済負担率」などが確認されます。
例えば【フラット35】では、年収400万円未満の場合は総返済負担率30%以下、400万円以上の場合は35%以下という基準があります。しかも住宅ローンだけでなく、自動車ローンや教育ローン、カードローンなども含めて計算されます。
ただし、これは「この範囲なら安心して生活できる」という意味ではありません。
住宅ローン以外にも、固定資産税、火災・地震保険、修繕費、教育費、車の維持費などが必要になるからです。
月々の返済額から考えてみる
住宅ローンの予算を決めるときは、年収倍率だけでなく「毎月いくらなら無理なく払えるか」から逆算する方法がおすすめです。
例えば、現在の家計を確認して、
手取り収入-生活費-教育費-車などの費用-貯蓄=住宅に使える金額
という形で考えてみましょう。
さらに、住宅ローン以外の住宅関連費用も考慮します。
「今払える金額」ではなく、子どもの進学や車の買い替えなど、将来支出が増えた場合でも返済できるかを考えることが重要です。
変動金利なら金利上昇も考える
変動金利を利用する場合は、現在の金利だけで返済計画を作らないことも大切です。
日本銀行も、金利上昇によって変動金利型住宅ローンの利払い負担が増える可能性について説明しています。
例えば、「現在の金利なら毎月10万円だから大丈夫」と考えるだけでなく、金利が上昇した場合でも家計に余裕が残るかを確認しておきましょう。
住宅ローン以外の借入にも注意
マイカーローンや教育ローン、カードローンなどがある場合、それらの返済も住宅ローンの返済負担に影響します。
実際に【フラット35】の総返済負担率でも、これらの借入を含めて計算する仕組みになっています。
「住宅ローンだけなら返済できる」と考えるのではなく、家計全体の借入額と返済額を確認しましょう。
重要なのは「年収倍率」より「家計とのバランス」
住宅ローンを考えるとき、
①年収の何倍か
②毎月の返済額はいくらか
③住宅ローン以外の住居費はいくらか
④教育費・車・老後資金を確保できるか
⑤金利が上昇しても返済できるか
という5つの視点で確認すると、より現実的な予算を考えやすくなります。
「年収の5倍なら安全、7倍なら危険」というように単純には判断できません。
注文住宅では、「いくら借りられるか」ではなく「いくらなら家を建てた後も無理なく暮らせるか」を基準に予算を決めることが大切です。
理想の家を建てることだけを優先せず、家を建てた後の生活費や将来の支出まで考えて、住宅ローンの借入額を決めましょう。
イエカウ BY HOUSEリサーチでは、さまざまな施工事例から、家のタイプやこだわりに合わせて住宅会社を探すことができます。
理想の間取りを見つけるために、まずは実際の施工事例を見てみることから始めてみてはいかがでしょうか。
家づくりの施工例はコチラ