
マイホームを購入する際、多くの人が利用する住宅ローン。
しかし、申し込めば誰でも借りられるわけではありません。
金融機関は年収や勤務状況、ほかの借入れ、信用情報などを確認し、返済能力を総合的に判断します。
では、審査に通る人と落ちる人には、どのような違いがあるのでしょうか。
住宅ローンの審査に通る人・落ちる人の違い
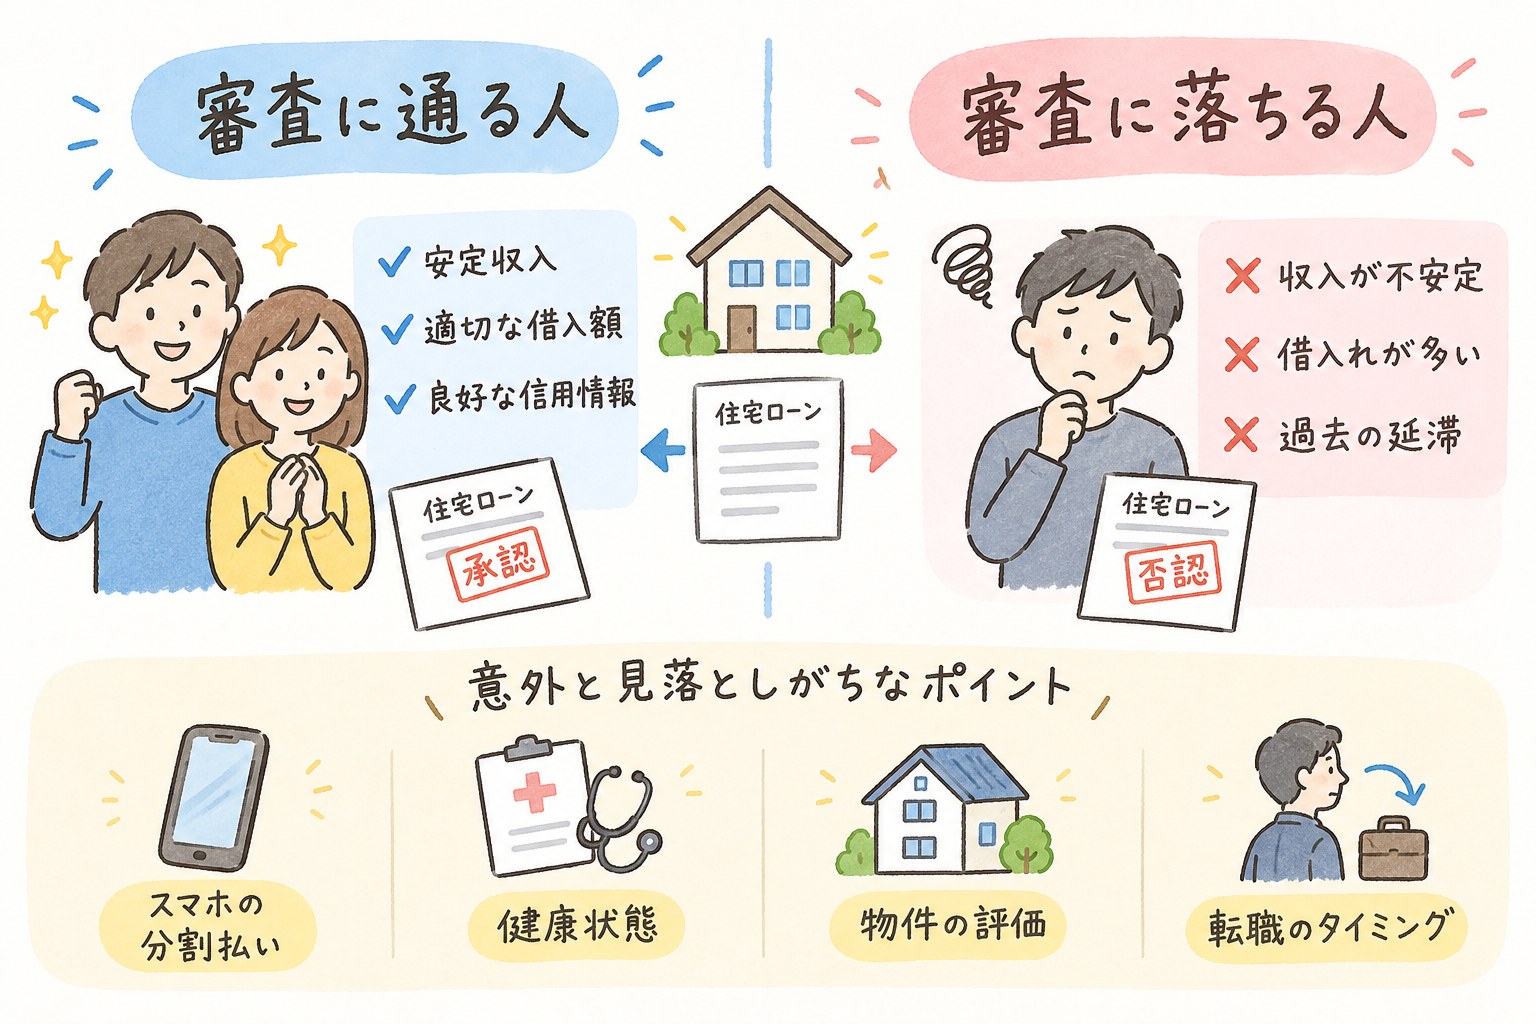
① 年収と借入額
通る人: 年収に対して借入額が適切で、返済に余裕がある。
落ちる人: 借入希望額が大きく、返済負担が重いと判断される。
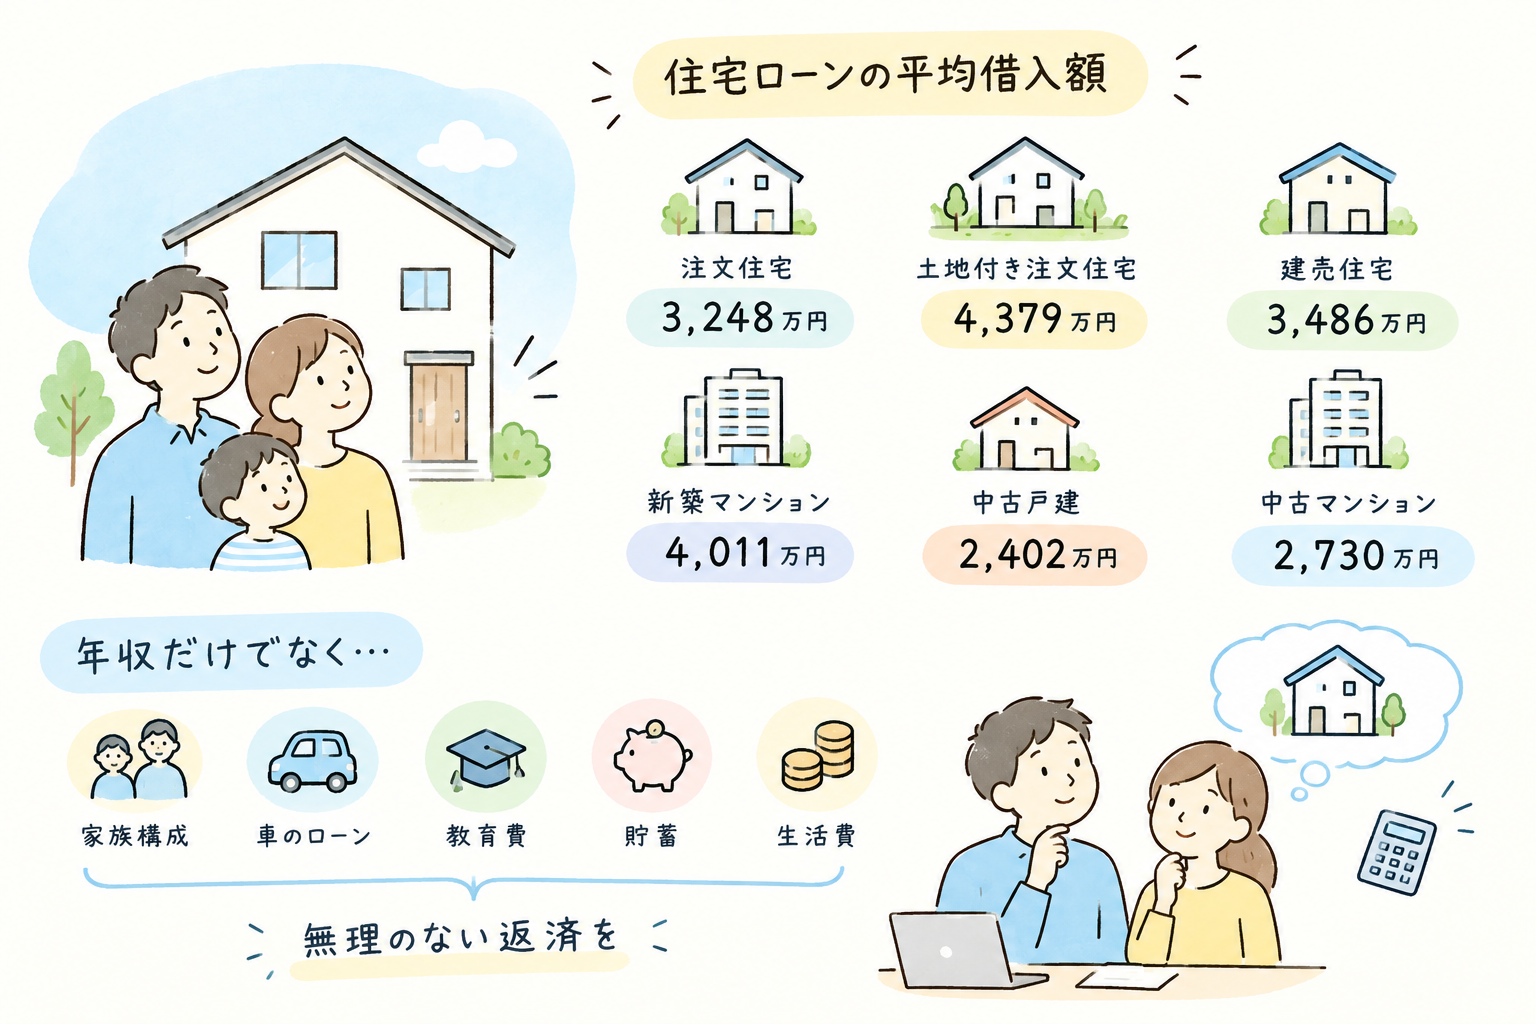
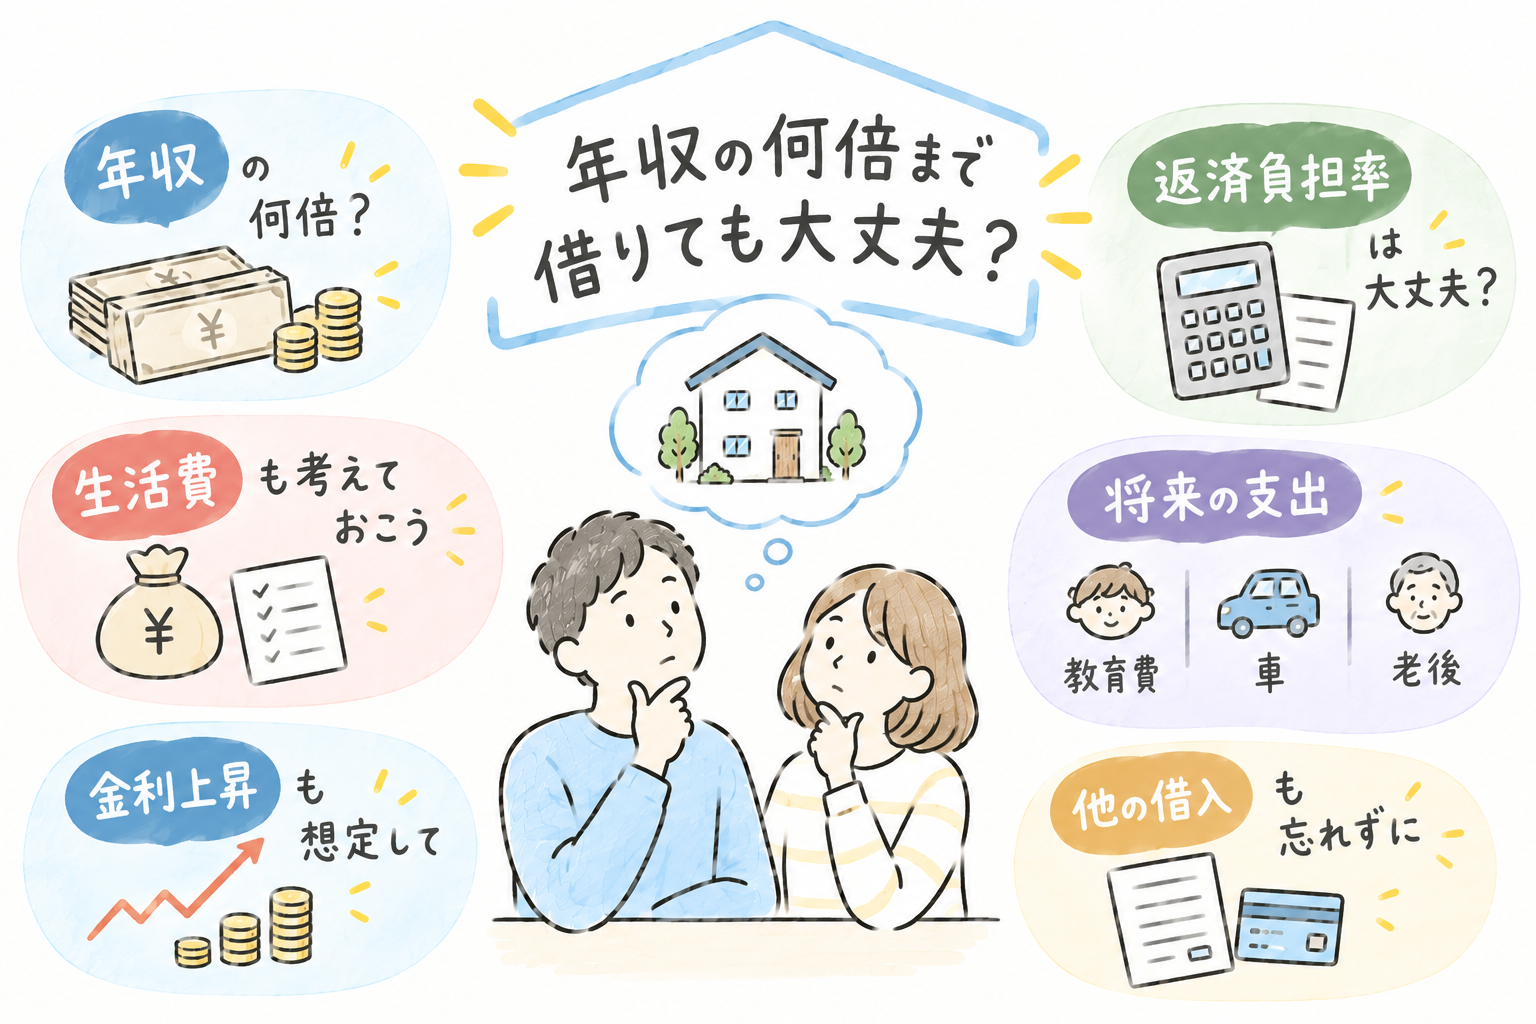
審査では、年収に占める年間返済額の割合である「返済負担率」が重視されます。
年収だけでなく、無理のない借入額を設定することが大切です。
② 勤務先・勤続年数
通る人: 収入が安定しており、継続的な返済が見込める。
落ちる人: 転職直後や収入の変動が大きく、返済能力を慎重に判断される。
ただし、勤続年数が短いからといって、必ず審査に落ちるわけではありません。
③ ほかの借入れ・信用情報
通る人: ほかの借入れが少なく、クレジットカードなどの支払いも適切に行っている。
落ちる人: カードローンやリボ払いの返済が多い、過去に長期延滞がある。
自動車ローンなども返済負担率に影響します。住宅購入前に借入状況を整理しておきましょう。
意外と見落としがちな審査のポイント
① スマートフォンの分割払い
スマートフォン本体の分割払いも、審査で確認されることがあります。
支払いを延滞すると信用情報に影響する可能性があるため、注意が必要です。
② 健康状態
団体信用生命保険(団信)への加入が融資条件となる住宅ローンでは、健康状態が影響します。
加入が難しい場合でも、ワイド団信や団信加入が任意の商品などを検討できることがあります。
③ 購入する物件の評価
審査では借りる人だけでなく、土地や建物の担保評価も確認されます。
物件によっては、希望する金額を借りられない場合があります。
④ 審査中の転職
審査中に転職すると、収入や勤務状況の再確認が必要になることがあります。
転職を予定している場合は、事前に金融機関へ相談しましょう。
住宅ローンの審査に通るための対策
審査に備えるには、借入希望額を見直し、ほかの借入れや毎月の支出を整理することが大切です。
頭金を用意して借入額を減らす方法もありますが、購入後の生活費や急な出費に備える貯蓄も残しておきましょう。
また、金融機関によって審査基準は異なるため、一つの金融機関で審査に通らなくても、別の金融機関では結果が異なる可能性があります。
まとめ
住宅ローンの審査では、年収だけでなく、返済負担率や信用情報、健康状態、物件の担保評価などが総合的に判断されます。
大切なのは、審査に通ることだけでなく、購入後も無理なく返済できる金額を借りることです。
マイホームの購入を検討している方は、早めに家計や借入状況を確認し、自分に合った住宅ローンを選びましょう。
イエカウ BY HOUSEリサーチでは、さまざまな施工事例から、家のタイプやこだわりに合わせて住宅会社を探すことができます。
理想の間取りを見つけるために、まずは実際の施工事例を見てみることから始めてみてはいかがでしょうか。
家づくりの施工例はコチラ