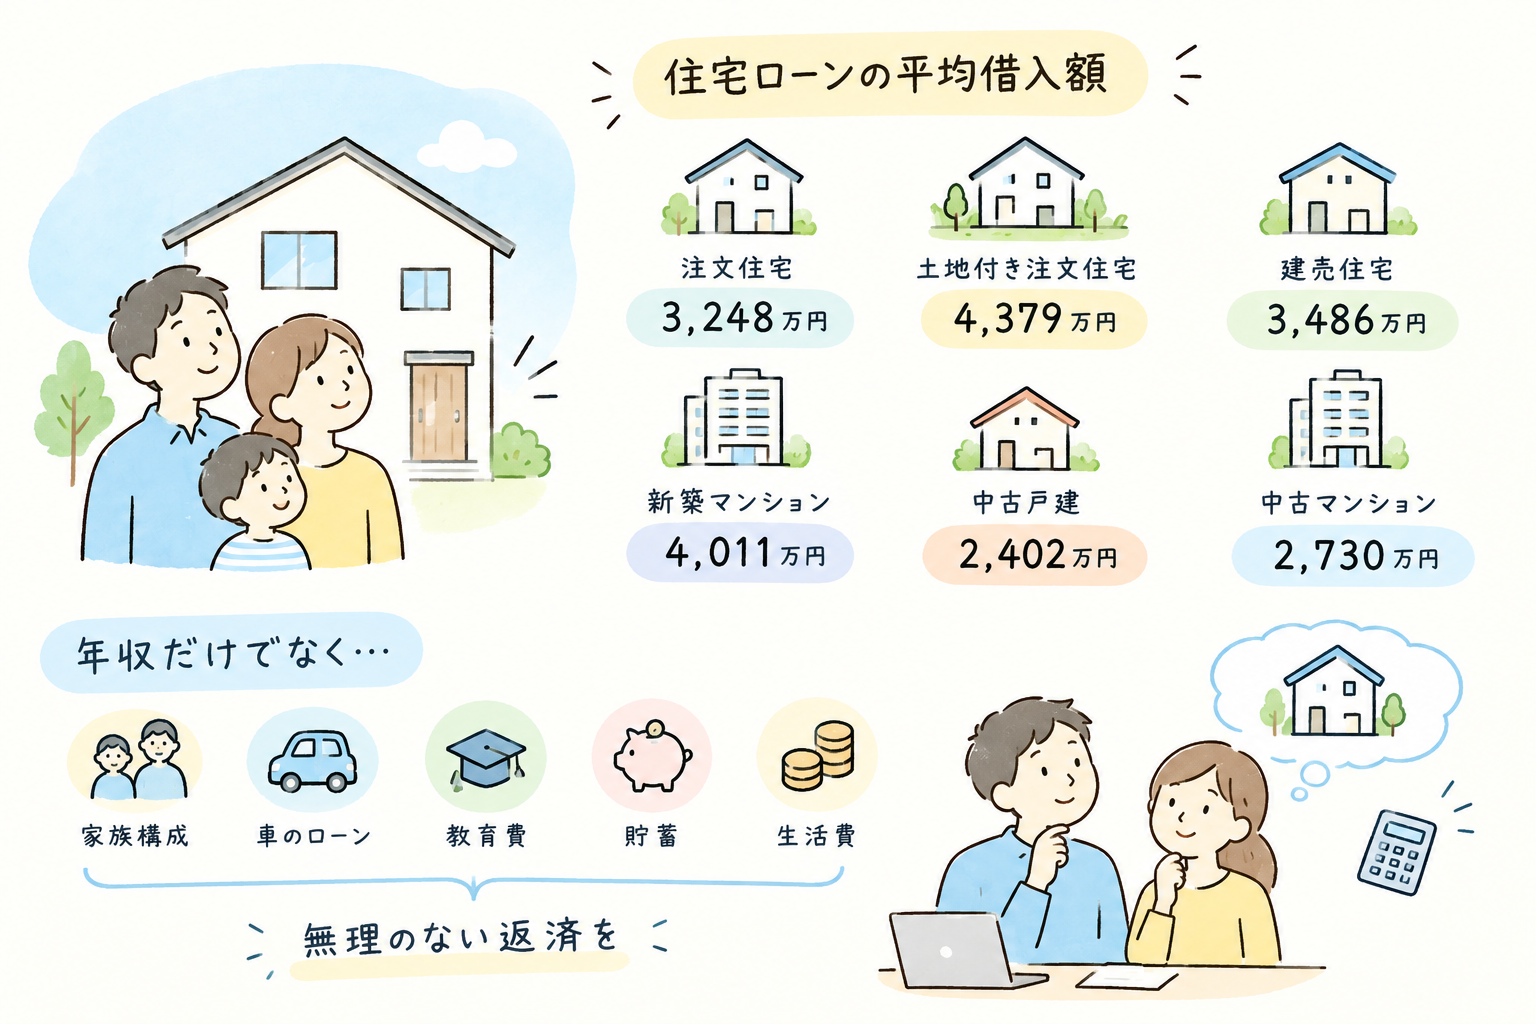

理想のマイホームが見つかり、いよいよ申し込み!…というタイミングでの住宅ローン審査落ちは、本当にショックなものです。
「自分たちは家を買えないのでは」と不安になるかもしれません。
しかし、一度の審査落ちで諦める必要はまったくありません。
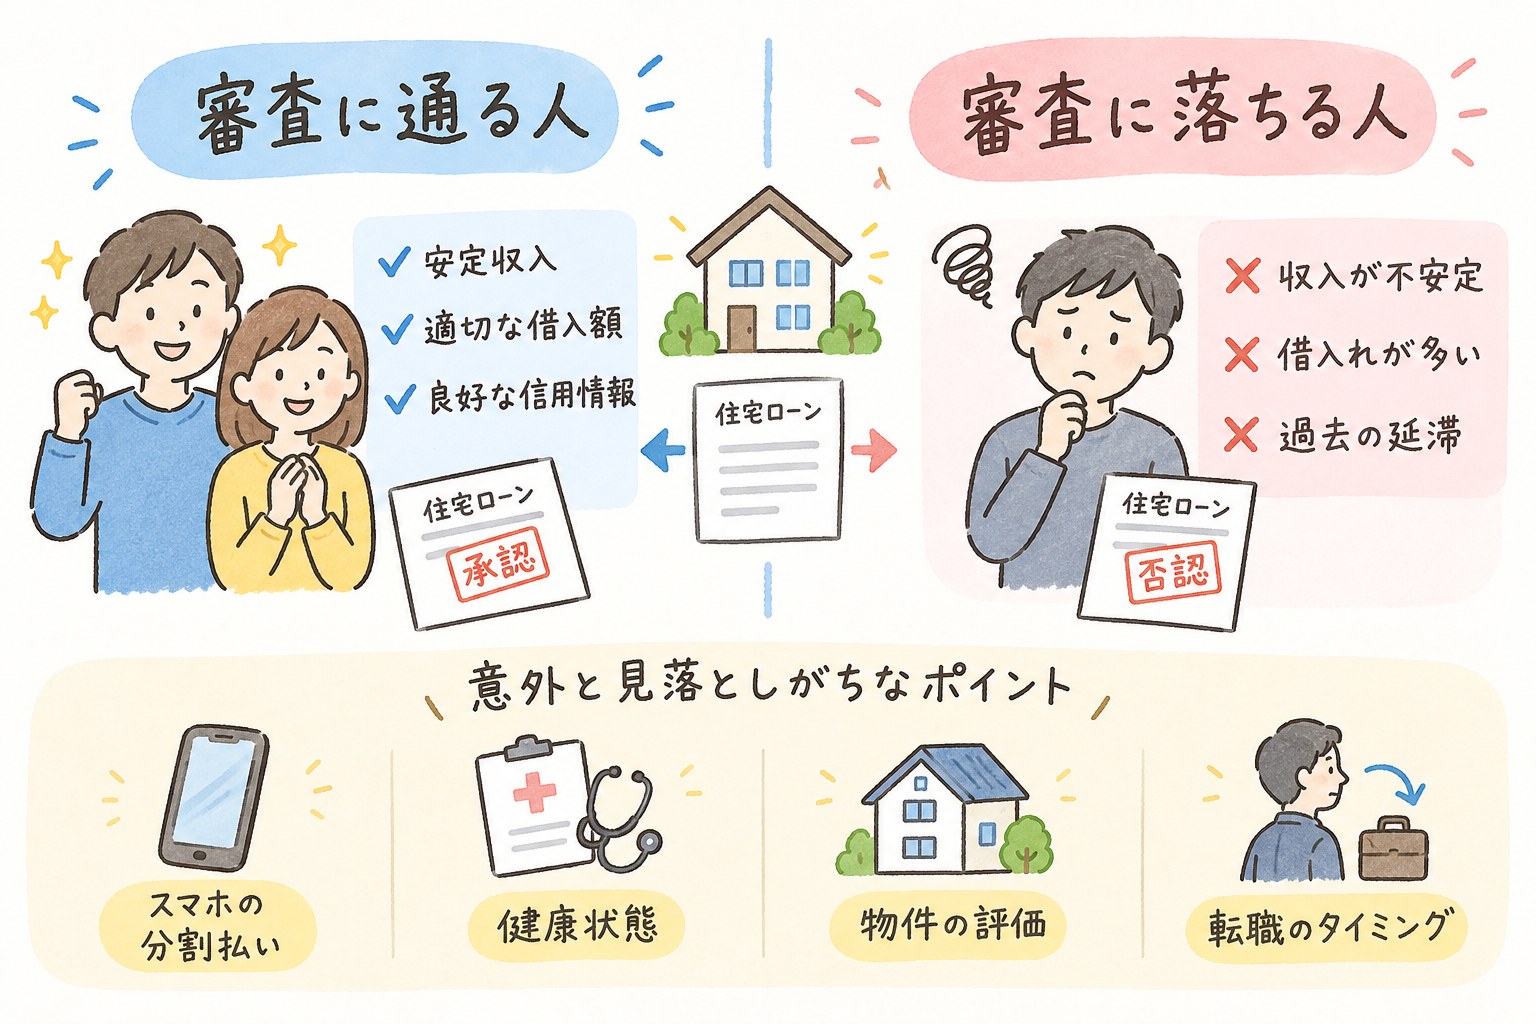
特に20〜30代の若い夫婦の場合、年齢的な若さやこれからの伸び代が強みになる一方で、勤続年数の短さや貯蓄額、スマホの分割払いといった思わぬ落とし穴に引っかかっているケースが多いのです。
審査に通らなかった原因を夫婦で正しく分析し、対策を講じれば、次のチャレンジで本審査を通過する可能性は十分にあります。
1. 20〜30代夫婦が「審査に落ちる」よくある3大原因
金融機関は審査に落ちた理由を教えてくれません。
まずは、若い世代に特に多い以下の原因から、心当たりがないか2人で話し合ってみましょう。
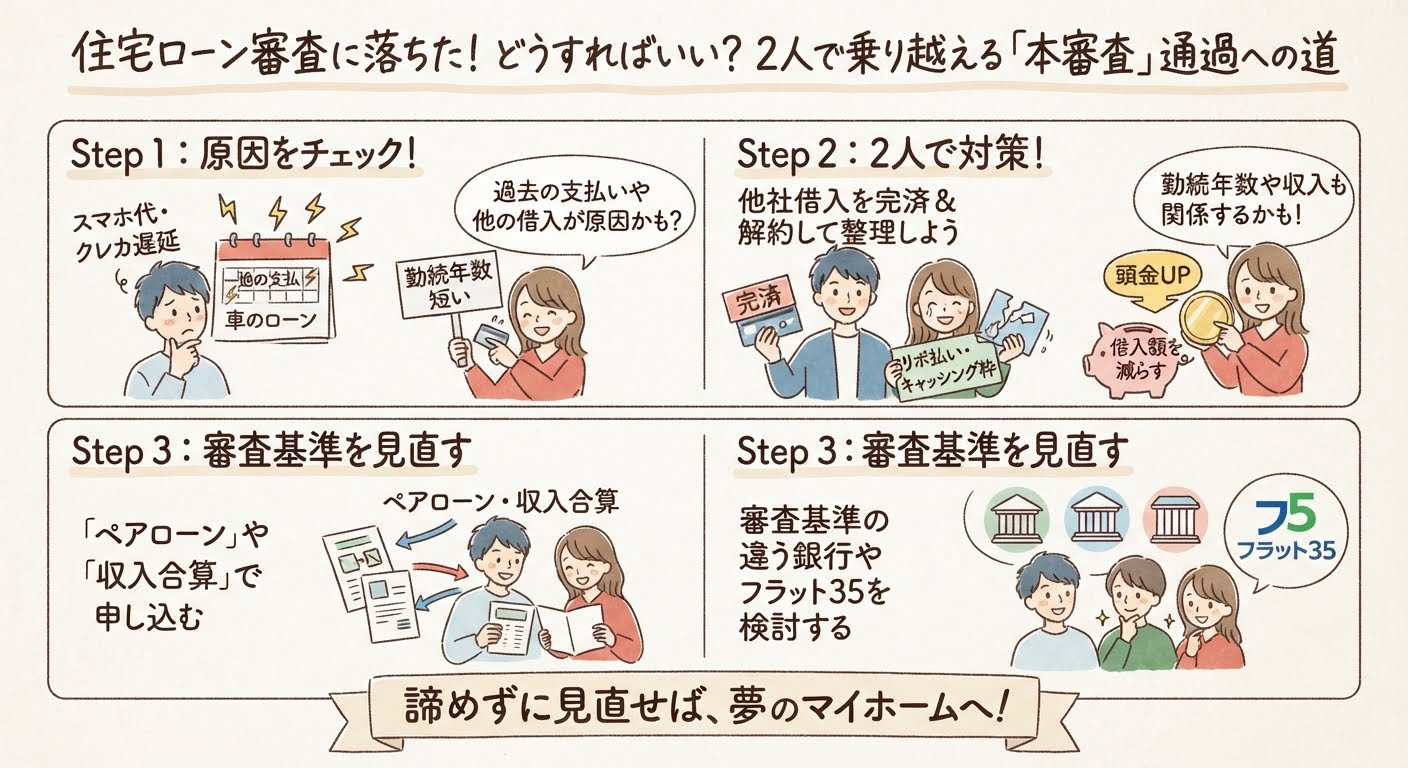
• スマホやクレカの「うっかり遅延」: 携帯電話本体の分割払い(割賦販売)や、クレジットカードの引き落とし口座の残高不足による遅延です。「数日の遅れだし、すぐ払ったから大丈夫」と思っていても、個人の信用情報に傷(異動情報)がついていることがあります。
• 車のローンやリボ払いの存在: 自動車ローン、奨学金、カードのリボ払いなどがあると、住宅ローンで借りられる枠(返済負担率)がその分圧迫され、審査落ちの原因になります。
• 勤続年数の短さ: 転職して間もない場合(目安1〜3年未満)、収入が安定していないとみなされ、一部の銀行では審査が厳しくなることがあります。
2. 2人でおくる、本審査突破のための4つの具体的アクション
原因を予測したら、次は夫婦で協力して本審査を突破するための具体的な対策を立てましょう。
① 「ペアローン」や「収入合算」でリトライする
もし夫(または妻)一人の名義で申し込んで落ちていた場合、夫婦2人の収入を合わせて申し込む方法があります。
2人でそれぞれローンを組むペアローンや、2人の収入を合算して1つのローンを組む収入合算(連帯債務・連帯保証)を利用することで、1人あたりの返済負担を減らし、審査のハードルを下げることができます。
② 他社借入の「完済」とクレジットカードの整理
自動車ローンやリボ払いなどは、本審査に申し込む前にできる限り完済し、解約することが最優先です。
また、使っていないクレジットカードの「キャッシング枠」も、審査では「いつでも借入できるリスク」とみなされるため、不要なカードは事前に解約しておきましょう。
③ 信用情報を開示して「現在の立ち位置」を知る
支払いの遅れに心当たりがあるなら、CICなどの指定信用情報機関に信用情報の開示請求(ネットで数百円で可能)をしてみましょう。
もし過去の遅延が記録されていた場合、完済から一定期間(1〜5年)が経つのを待つか、完済証明書を出して誠実に対応してくれる金融機関を探す必要があります。
④ 若い世代に優しい金融機関や「フラット35」を選ぶ
銀行によって審査基準はガラリと変わります。
メガバンクやネット銀行で落ちても、地域密着の地方銀行や信用金庫では「将来性」を見て通してくれることがあります。
また、勤続年数を問わない住宅金融支援機構のフラット35は、若い世代や転職直後の強い味方になります。
まとめ:2人のライフプランを整えるチャンス
住宅ローンの審査落ちは、これからの家計や借入状況を2人で綺麗に見直す「良いきっかけ」でもあります。
焦って次々に申し込まず、まずは借入を整理し、自分たちに合った方法と金融機関を選び直しましょう。正しいステップを踏めば、マイホームの夢は必ず叶えられます。
イエカウ BY HOUSEリサーチでは、さまざまな施工事例から、家のタイプやこだわりに合わせて住宅会社を探すことができます。
理想の間取りを見つけるために、まずは実際の施工事例を見てみることから始めてみてはいかがでしょうか。
家づくりの施工例はコチラ